Domain rente-aufbessern.de kaufen?
Wir ziehen mit dem Projekt
rente-aufbessern.de um.
Sind Sie am Kauf der Domain
rente-aufbessern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rente-aufbessern.de kaufen?
Wie wirkt sich die betriebliche Altersversorgung auf die finanzielle Absicherung im Ruhestand aus? Welche Vorteile bietet sie im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersversorgung trägt dazu bei, die finanzielle Absicherung im Ruhestand zu verbessern, da Arbeitnehmer während ihrer Berufstätigkeit zusätzliches Kapital für die Altersvorsorge aufbauen können. Im Vergleich zur privaten Altersvorsorge bietet die betriebliche Altersversorgung oft steuerliche Vorteile und eine höhere Sicherheit, da sie in der Regel vom Arbeitgeber mitfinanziert wird und somit zusätzliche Leistungen gewährt werden. Zudem kann die betriebliche Altersversorgung auch bei einem Arbeitgeberwechsel oder im Falle einer Insolvenz des Unternehmens bestehen bleiben. **
Welche Vorteile bietet eine betriebliche Altersversorgung im Vergleich zur privaten Altersvorsorge?
Eine betriebliche Altersversorgung bietet oft höhere Renditen durch Arbeitgeberzuschüsse und Steuervorteile. Zudem ist sie in der Regel sicherer, da sie gesetzlich abgesichert ist. Außerdem können Arbeitnehmer von einer betrieblichen Altersversorgung profitieren, ohne selbst Geld einzahlen zu müssen. **
Ähnliche Suchbegriffe für Altersversorgung
Top-Angebote
Produkte zum Begriff Altersversorgung:
-
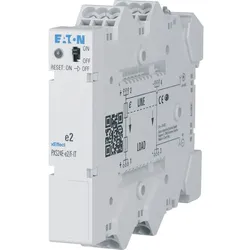
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
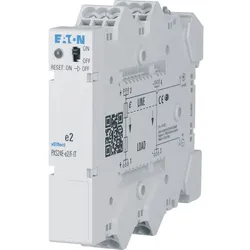
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann man die Altersversorgung effektiv planen, um finanzielle Sicherheit im Ruhestand zu gewährleisten?
Um die Altersversorgung effektiv zu planen, ist es wichtig frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Zudem sollte man verschiedene Anlageformen wie Aktien, Anleihen und Immobilien in Betracht ziehen, um das Risiko zu streuen. Es ist ratsam, sich frühzeitig über staatliche Rentenansprüche und betriebliche Altersvorsorge zu informieren, um alle Möglichkeiten auszuschöpfen. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und die Altersvorsorge entsprechend anzupassen. **
-
Wie kann man die Altersversorgung effektiv planen, um finanzielle Sicherheit im Ruhestand zu gewährleisten?
Um die Altersversorgung effektiv zu planen, ist es wichtig frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Zudem sollte man verschiedene Anlageformen wie Aktien, Anleihen und Immobilien in Betracht ziehen, um das Risiko zu streuen. Es ist ratsam, sich frühzeitig über staatliche Rentenansprüche und betriebliche Altersvorsorge zu informieren, um alle Möglichkeiten auszuschöpfen. Zuletzt ist es wichtig, den eigenen Lebensstandard im Ruhestand realistisch einzuschätzen und die Altersvorsorge entsprechend anzupassen. **
-
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
-
Welche Vorteile bietet die betriebliche Altersversorgung im Vergleich zu anderen Formen der Altersvorsorge?
Die betriebliche Altersversorgung bietet steuerliche Vorteile, da Beiträge vom Bruttogehalt abgezogen werden können. Zudem übernimmt der Arbeitgeber oft einen Teil der Beiträge. Die Rendite kann durch günstige Konditionen und höhere Zinsen attraktiver sein als bei anderen Formen der Altersvorsorge. **

Was sind die Vorteile einer betrieblichen Altersversorgung und wie kann sie die finanzielle Zukunft von Arbeitnehmern verbessern?
Die betriebliche Altersversorgung bietet Arbeitnehmern eine zusätzliche Einkommensquelle im Ruhestand, die sie vor Altersarmut schützen kann. Durch regelmäßige Einzahlungen in die betriebliche Altersversorgung können Arbeitnehmer langfristig ein finanzielles Polster aufbauen. Zudem sind Beiträge zur betrieblichen Altersversorgung steuer- und sozialversicherungsfrei, was zu einer höheren Rendite führen kann. **
Wie wird betriebliche Altersversorgung besteuert?
Die betriebliche Altersversorgung wird in der Regel steuerlich begünstigt. Beiträge, die der Arbeitnehmer in die betriebliche Altersversorgung einzahlt, können bis zu einer bestimmten Höhe steuerlich abgesetzt werden. Die spätere Auszahlung der betrieblichen Altersversorgung wird jedoch voll versteuert. Dabei gilt der individuelle Steuersatz des Rentners zum Zeitpunkt der Auszahlung. Es gibt auch die Möglichkeit, die betriebliche Altersversorgung als Einmalzahlung zu erhalten, was steuerlich günstiger sein kann. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersversorgung zu verstehen. **
Top-Angebote
Produkte zum Begriff Altersversorgung:
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die betriebliche Altersversorgung auf die finanzielle Absicherung im Ruhestand aus? Welche Vorteile bietet sie im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersversorgung trägt dazu bei, die finanzielle Absicherung im Ruhestand zu verbessern, da Arbeitnehmer während ihrer Berufstätigkeit zusätzliches Kapital für die Altersvorsorge aufbauen können. Im Vergleich zur privaten Altersvorsorge bietet die betriebliche Altersversorgung oft steuerliche Vorteile und eine höhere Sicherheit, da sie in der Regel vom Arbeitgeber mitfinanziert wird und somit zusätzliche Leistungen gewährt werden. Zudem kann die betriebliche Altersversorgung auch bei einem Arbeitgeberwechsel oder im Falle einer Insolvenz des Unternehmens bestehen bleiben. **
-
Welche Vorteile bietet eine betriebliche Altersversorgung im Vergleich zur privaten Altersvorsorge?
Eine betriebliche Altersversorgung bietet oft höhere Renditen durch Arbeitgeberzuschüsse und Steuervorteile. Zudem ist sie in der Regel sicherer, da sie gesetzlich abgesichert ist. Außerdem können Arbeitnehmer von einer betrieblichen Altersversorgung profitieren, ohne selbst Geld einzahlen zu müssen. **
-
Wie kann man die Altersversorgung effektiv planen, um finanzielle Sicherheit im Ruhestand zu gewährleisten?
Um die Altersversorgung effektiv zu planen, ist es wichtig frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Zudem sollte man verschiedene Anlageformen wie Aktien, Anleihen und Immobilien in Betracht ziehen, um das Risiko zu streuen. Es ist ratsam, sich frühzeitig über staatliche Rentenansprüche und betriebliche Altersvorsorge zu informieren, um alle Möglichkeiten auszuschöpfen. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und die Altersvorsorge entsprechend anzupassen. **
-
Wie kann man die Altersversorgung effektiv planen, um finanzielle Sicherheit im Ruhestand zu gewährleisten?
Um die Altersversorgung effektiv zu planen, ist es wichtig frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Zudem sollte man verschiedene Anlageformen wie Aktien, Anleihen und Immobilien in Betracht ziehen, um das Risiko zu streuen. Es ist ratsam, sich frühzeitig über staatliche Rentenansprüche und betriebliche Altersvorsorge zu informieren, um alle Möglichkeiten auszuschöpfen. Zuletzt ist es wichtig, den eigenen Lebensstandard im Ruhestand realistisch einzuschätzen und die Altersvorsorge entsprechend anzupassen. **
Ähnliche Suchbegriffe für Altersversorgung
-
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e6/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..7,8 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e8/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..10,4 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspa...37,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch Betriebliche Altersversorgung und ZeitwertkontenPraxishandbuch Betriebliche Altersversorgung und Zeitwertkonten , Das Praxishandbuch behandelt sämtliche relevanten Gebiete der betrieblichen Altersversorgung (bAV) und der Zeitwertkonten. In der 2. Auflage wurde es aktualisiert und überarbeitet sowie um ein Kapitel zur personalwirtschaftlichen Bedeutung der bAV ergänzt. Das Werk bietet einen umfassenden Leitfaden zum professionellen Management mit konkreten Lösungsansätzen zu wichtigen Detailfragen und benennt weiterführende Quellen aus Rechtsprechung und Literatur. Erfahrene Praktiker mit ausgewiesener Expertise stellen die komplexe Thematik prägnant und verständlich dar, ohne auf die erforderliche fachliche Tiefe zu verzichten. , Warnleuchten > Zusatzbeleuchtung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241104, Titel der Reihe: De Gruyter Praxishandbuch##, Redaktion: Ulbrich, Mathias, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 1311, Abbildungen: 54 b/w illustrations, Themenüberschrift: LAW / Labor & Employment, Keyword: Betriebliche Altersversorgung; Company pension scheme; Zeitwertkonten; working time accounts, Fachschema: Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Arbeitsgesetz~Arbeitsrecht~Rentenversicherung~Sozialversicherung / Rentenversicherung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 1846, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
-
Welche Vorteile bietet die betriebliche Altersversorgung im Vergleich zu anderen Formen der Altersvorsorge?
Die betriebliche Altersversorgung bietet steuerliche Vorteile, da Beiträge vom Bruttogehalt abgezogen werden können. Zudem übernimmt der Arbeitgeber oft einen Teil der Beiträge. Die Rendite kann durch günstige Konditionen und höhere Zinsen attraktiver sein als bei anderen Formen der Altersvorsorge. **
-
Was sind die Vorteile einer betrieblichen Altersversorgung und wie kann sie die finanzielle Zukunft von Arbeitnehmern verbessern?
Die betriebliche Altersversorgung bietet Arbeitnehmern eine zusätzliche Einkommensquelle im Ruhestand, die sie vor Altersarmut schützen kann. Durch regelmäßige Einzahlungen in die betriebliche Altersversorgung können Arbeitnehmer langfristig ein finanzielles Polster aufbauen. Zudem sind Beiträge zur betrieblichen Altersversorgung steuer- und sozialversicherungsfrei, was zu einer höheren Rendite führen kann. **
-
Wie wird betriebliche Altersversorgung besteuert?
Die betriebliche Altersversorgung wird in der Regel steuerlich begünstigt. Beiträge, die der Arbeitnehmer in die betriebliche Altersversorgung einzahlt, können bis zu einer bestimmten Höhe steuerlich abgesetzt werden. Die spätere Auszahlung der betrieblichen Altersversorgung wird jedoch voll versteuert. Dabei gilt der individuelle Steuersatz des Rentners zum Zeitpunkt der Auszahlung. Es gibt auch die Möglichkeit, die betriebliche Altersversorgung als Einmalzahlung zu erhalten, was steuerlich günstiger sein kann. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersversorgung zu verstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.